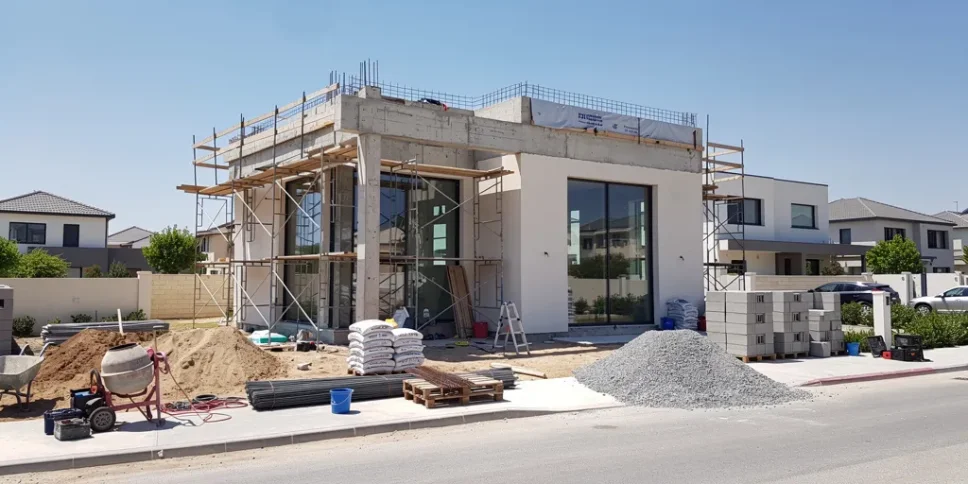
תוכן העניינים17 סעיפים
- למה משכנתא לבניה זה סיפור אחר לגמרי
- 5 שלבי שחרור כסף – איך הבנק עובד בפועל
- מתי לקחת את המשכנתא – הטעות שרוב הבונים עושים
- כמה הון עצמי צריך – ואיך הבנק מחשב
- למה לקחת 10-15% יותר מהתקציב – מסלול הפיתוי
- קבוע מול משתנה – מה לבחור בתקופה הזאת
- בלון – אל תיגעו בזה
- טופס 4 – הקיר שחוסם את הכסף האחרון
- יחידת דיור – הפצצה השקטה שתפוצץ לכם מחזור
- זכאות – אל תשכחו אותה
- הריביות – פרספקטיבה היסטורית שמרגיעה
- המחזור אחרי טופס 4 – חובה לבדוק
- פקידת הבנק היא לא יועצת – היא מוכרת
- סדר פעולות למשכנתא לבניה – ליסט
- מה צחי עשה בעצמו – הסיפור האישי
- שאלות ותשובות
- בונים בית ומתכננים משכנתא?
אני תומר חן ריחאנה, והיום אנחנו מדברים על הנושא שמלחיץ את רוב הבונים יותר מכל דבר אחר – משכנתא לבניה עצמית. הזמנתי את צחי גרוסמן, יועץ משכנתאות מ-2012, בעל תואר שני מהאוניברסיטה העברית בהנדסה פיננסית ובנקאות. צחי מלווה בונים בית כבר שנים, ובסרטון הזה הוא פרש את הכל – מהשלב שלוקחים את המשכנתא ועד שמסיימים את הבניה ומחזרים. אני אגיד לכם מראש: משכנתא לבניה זה חיה אחרת לגמרי ממשכנתא רגילה, ומי שלא מבין את זה – חוטף בראש.
למה משכנתא לבניה זה סיפור אחר לגמרי
כשקונים דירה, מקבלים את כל הכסף ביום החתימה. גמרנו. אבל בבניה עצמית, הבנק לא נותן את כל הכסף בבת אחת. הכסף משוחרר בשלבים, לפי קצב ההתקדמות בשטח. בכל שלב מגיע שמאי מטעם הבנק, בודק מה בוצע, ורק אז משחררים עוד כסף. כמו שצחי אמר בהרצאה: "אתם תסיימו שלב, ורק אז הבנק ישחרר כסף. תמיד אחורה."
עכשיו, זה נשמע הגיוני מצד הבנק – הוא רוצה לראות שבאמת בנו לפני שנותן כסף. אבל מצד הבונה, זה יוצר בעיה אמיתית: אתה צריך לשלם לקבלנים, לספקים, לאדריכל, למהנדס – לפני שאתה מקבל את הכסף מהבנק. ולזה צריך להתכונן. מי שלא מבין את התזרים הזה מראש – מוצא את עצמו חנוק באמצע הבניה, ואז מתחילות הלוואות שממוטטות. כל בניית בית פרטי לפי שלבים צריכה לקחת את הנושא הזה בחשבון עוד לפני שמתחילים.
5 שלבי שחרור כסף – איך הבנק עובד בפועל
צחי הסביר את זה ברור. כשמגיע שמאי מטעם הבנק בפעם הראשונה, הוא רואה את התוכניות, את ההיתר, את המגרש, ומוציא שומה עם תמחור לכל שלב. חמשת השלבים שהבנק מכיר:
- יסודות – סיום יסודות בשטח. מי שחופר מרתף, זה סוף עבודות המרתף למטה
- סיום שלד – קירות, עמודים, תקרות, גג. זה השלב הכי יקר – בערך שליש מעלות הבניה כולה
- טיח קירות – טיח פנימי וחיצוני
- ריצוף – ריצוף פנימי
- גמרים – כל שאר העבודות עד טופס 4
בכל שלב שמסתיים, השמאי מגיע לשטח, מאשר את ההתקדמות, והבנק משחרר את החלק היחסי לפי אחוז המימון שלכם. אם ביקשתם 60% מימון, תקבלו 60% משווי כל שלב. לא יותר. ולפעמים פחות – כי יש בנקים שמשחקים אותה קמצנים ורוצים לראות אתכם מתקדמים עוד שלב לפני שמשחררים. כמו שצחי אמר: "יש גישה שרוצה לראות אותך סתם מתקדם, רק אז ניתן את הכסף, ויש גישה יותר רלקסית שמשחררת." אם אתם צריכים את הפירוט של כמה עולה לבנות בית, תבדקו את המחשבון שלנו.
מתי לקחת את המשכנתא – הטעות שרוב הבונים עושים
הנקודה הזאת הייתה אחת החשובות שצחי העלה. הזמן הנכון לקחת משכנתא הוא ברכישת הקרקע. לא אחרי. לא כשמתחילים לבנות. ברגע הרכישה. למה? כי אם לא לקחתם כבר בשלב הקרקע, הפעם הבאה שהבנק ישחרר לכם כסף היא רק אחרי סיום יסודות. ובינתיים? אתם צריכים לשלם אדריכל, מהנדס, אגרות היתר (שיכולות להגיע ל-180,000 שקל כמו שצחי עצמו שילם), מקדמה לקבלן – הכל מכיס. בלי שקל מהבנק.
"הכוח הכי חזק הראשוני של הלקוח זה כשהוא קונה את הקרקע. זה הזמן לתפוס משכנתא, ורצוי גם לקחת כמה שיותר ולהשאיר כמה שיותר הון עצמי בכיס." – וזה בדיוק הפוך ממה שרוב האנשים חושבים. הם רוצים לקחת כמה שפחות כדי לשלם פחות ריבית. אבל בבניה, הסכנה הגדולה היא להיחנק באמצע – וזה הרבה יותר יקר מכל ריבית. קודם כל תכינו מחשבון עלויות בניה מסודר, ואז תדעו כמה באמת צריך.
כמה הון עצמי צריך – ואיך הבנק מחשב
בבניה עצמית, המקסימום שהבנק נותן הוא 70% מימון. זה פחות מדירה רגילה (75%). ובפועל, הרבה בנקים ירדו אתכם ל-60% כי הם מעדיפים פחות סיכון. הבנק מחשב את שווי הפרויקט לפי קרקע + עלות בניה – לא לפי מה שהנכס יהיה שווה בסוף. אם הקרקע שלכם עלתה 800,000 ועלות הבניה מוערכת ב-1,200,000 – שווי הפרויקט הוא 2,000,000 שקל. 70% מזה זה 1,400,000. הקרקע שבבעלותכם נספרת כהון עצמי.
עכשיו, הנקודה שצחי הדגיש שוב ושוב: גם אם מגיע לכם 70%, בקשו יותר ממה שאתם חושבים שצריך. הוא ביקש 200,000 שקל אקסטרה מעבר לתקציב – ובזכות זה לא נתקע בסוף כשהבנק דרש טופס 4 לפני שחרור הכסף האחרון. אגב, אם אתם בשלב של הוצאת היתר בניה, שימו לב שהאגרות יכולות להפתיע – כמו ש-180,000 שקל הפתיעו את צחי.
למה לקחת 10-15% יותר מהתקציב – מסלול הפיתוי
צחי גרוסמן הציג טכניקה שנקראת "מסלול פיתוי". הרעיון פשוט: אתה מבקש מסגרת משכנתא גדולה יותר ממה שאתה באמת צריך, ומשאיר חלק ממנה כשריון. אתה לא חייב למשוך את כל הכסף. הבנק שומר לך מסגרת, ואם אתה צריך – היא שם. ואם לא – לא שילמת עליה כלום. "שיריינתי מסגרת. מי חייב אותי לקחת אותה? אבל אם אני צריך – היא שם."
ובמציאות של בניה, כולם חורגים. צחי אמר את זה ישר: "כולם אומרים 6,000 שקל למטר ומסיימים ב-7,000 וגם ב-8,000." אם התקציב שלכם מחושב על הקצה, חריגה של 15-20% תשאיר אתכם בלי כסף באמצע השלד. ואז מתחילות הלוואות חופשיות ב-2,500 שקל לחודש על כל 100,000 שקל. קחו מאה, מאתיים, תשלמו ארבע-חמש אלף נוסף בחודש – ועדיין לא סיימתם את הבית. כדי להבין את העלויות האמיתיות של חומרים ועבודה, תבדקו את הפירוט שלנו.
קבוע מול משתנה – מה לבחור בתקופה הזאת
הנה נקודה שרוב האנשים לא מבינים: בבניה עצמית, אתם לא באמת יודעים מה הריבית שתפסתם. כי הכסף נלקח בפרקים, וכל משיכה מקבלת ריבית שונה לפי מה שקורה בשוק באותו רגע. צחי אמר את זה ברור: "לאורך הדרך שחררתי, שחררתי, שחררתי – כל פעם קיבלתי ריבית חדשה. אין לי בכלל מושג מה קיבלתי בזמן השחרורים."
בגלל זה, ההמלצה שלו הייתה: שליש קבוע – ולא שקל יותר. למה? כי את החלק הקבוע, הבנק נועל בריבית גבוהה (כ-5% בתקופה הנוכחית), ואם בעוד שנתיים הריבית תרד – אתם תישארו נעולים עם קנסות יציאה כבדים. התפיסה: "אנחנו נמצאים בגבוה, ואם אנחנו בגבוה – בוודאות כמעט של 100% נצטרך למחזר את המשכנתא." לכן, ריבית קבועה רק למינימום שהחוק מחייב.
ולגבי צמוד למדד – צחי היה חד: "כרגע, מי שיכול – לא שמים מדד בתיק. אין שום סיבה." בשנה האחרונה המדד קפץ כמעט 5.5%. מיליון שקל משכנתא צמודה למדד? אחרי שנה החוב תפח ב-55,000 שקל. בלי ששילמת אגורה פחות. שקלי עדיף. אפשר לקבל תמחור טוב יותר בשקלים, והחוב לא תופח.
בלון – אל תיגעו בזה
צחי אמר את זה בלי עוררין: לא לקחת בלון. "היום בלון זה הריבית הכי יקרה בשוק. פריים פלוס אחוז. כ-7%. אין שום סיבה. אתה יכול לקחת פריים רגיל בזול יותר – אבל לא בבלון." בתקופה של ריביות גבוהות, בלון זה כמו לשלם פרמיה על כסף שלא צריך. אם מישהו מציע לכם בלון – תברחו.
טופס 4 – הקיר שחוסם את הכסף האחרון
הנה סיטואציה שמאוד שכיחה. אתם בגמרים, חסרים לכם עוד 200,000 שקל מהבנק כדי לסיים את הבית. מתקשרים לבנק, ומה הוא אומר? "יש לך טופס 4?" אין לך. ובלי טופס 4 – אין כסף. ובלי כסף – אין טופס 4, כי אתה לא יכול לסיים את הבניה. מלכוד 22 קלאסי.
מה עשה צחי? ביקש 200,000 שקל אקסטרה מראש במסגרת. קיבל את כל הכסף בשלבים מוקדמים יותר, ולא היה צריך את המשיכה האחרונה בכלל. חכם. אבל גם צריך לשים לב לשמאי – "תסתכלו טוב טוב מה השמאי כותב לכם בשלב האחרון. ואם הוא דורש טופס 4, תנסו להקטין את השלב האחרון ל-50,000 שקל." זה עניין של תכנון מראש – ומי שלא מתכנן, מגלה את זה רגע לפני שנגמר הכסף. בדקו את לוח התשלומים לקבלן שלנו כדי שהתזרים שלכם יהיה מסונכרן.
יחידת דיור – הפצצה השקטה שתפוצץ לכם מחזור
צחי אמר נתון שמעניין: 90% מיחידות הדיור בישראל הן לא חוקיות. פיצול מרתף, עליית גג – כולם עושים את זה. והעיריות יודעות. אבל כשאתם בונים עם משכנתא ומתכננים מחזור בעתיד – זה יכול להתפוצץ לכם בפנים.
איך? כשתבואו למחזר, הבנק ישלח אתכם לעירייה לאישור שאין חובות. העירייה תשלח פקח תוך 10 דקות. "מי פתח? מה זה היחידה הזאת? לא רשום בהיתר." ופתאום אתם לא יכולים למחזר, לא יכולים לעבור בנק, ונתקעים עם ריבית גבוהה. אם אתם כבר בונים ומתכננים יחידת דיור – עשו אותה חוקית מהיום הראשון. צחי אגב מאוד אוהב יחידות דיור: "אם עולה לי עוד 400,000 לחפור מרתף, אני אעשה – כדי שיהיה לי כמו פנסיה. 3,500 שקל שכירות בחודש, בלי לקנות עוד בית."
זכאות – אל תשכחו אותה
אם מעולם לא היה לכם בית ומעולם לא לקחתם משכנתא – יש לכם זכאות ממשרד השיכון. הסכומים משתנים: בין 70,000 ל-250,000 שקל, תלוי במצב. צחי הסביר שהיתרון הגדול הוא כפול: אחד – אין קנס יציאה על חלק הזכאות. ושתיים – היא נותנת הנחה של 20-30% במסלולים אחרים. כלומר, בזכות מסלול הזכאות, גם שאר המסלולים שלכם מתמחרים יותר טוב. לפני שנה הריבית על זכאות הייתה 4% צמוד, ירדה ל-3%. שווה לבדוק. פרטים נוספים על מימון ותכנון תקציבי תמצאו בסיכום כנס המשכנתא שלנו.
חשוב: אם כבר היה לכם בית או כבר לקחתם משכנתא פעם – אין זכאות. נגמר. זה רק לדירה ראשונה באמת.
הריביות – פרספקטיבה היסטורית שמרגיעה
הרבה אנשים בפאניקה מהריביות הנוכחיות. צחי שם את זה בפרספקטיבה: "הפריים קפץ מ-1.6% ל-6%. אבל בשנת 2000 הפריים עמד על 12%. ההורים שלי לקחו משכנתא ב-8% צמוד למדד ב-1994." כלומר – היו תקופות הרבה יותר גרועות. 6% זה לא סוף העולם. אבל אחרי עשור של כסף זול, זה מרגיש כמו סוף העולם. ההפרש הוא משמעותי: מיליון שקל משכנתא ל-30 שנה זה מינימום 5,000 שקל בחודש. שלושה מיליון – 15,000 בחודש. הבנק ירצה שתרוויחו לפחות 40,000-45,000 כדי לאשר סכום כזה.
המחזור אחרי טופס 4 – חובה לבדוק
צחי היה נחרץ: כמעט כל מי שבונה בית ימחזר את המשכנתא אחרי טופס 4. למה? ראשית, הבית שווה הרבה יותר מהשומה הראשונית – כי עכשיו זה נכס מוגמר, לא קרקע + הערכת עלויות. אחוזי המימון צוללים. שנית, הריביות שתפסתם במשיכות השונות לאורך הבניה – לא בהכרח אופטימליות. ושלישית, מסלולים שבניתם בתחילת הדרך אולי כבר לא מתאימים למציאות.
"חובה לבדוק כל שנתיים-שלוש. גם סיימתם טופס 4, אתם גרים בבית – כל שנתיים-שלוש בודקים. אולי פתאום מטולטל, הורים, ירושה – יש המון דברים שאפשר לעשות." תמצאו עוד טיפים כאלה במדריך הטיפים למשכנתא לבניה שלנו.
פקידת הבנק היא לא יועצת – היא מוכרת
הנקודה הזאת חשובה מאוד, ואני רוצה שתשמעו אותה טוב: על פי חוק, אין יועצי משכנתאות בבנקים. הפקידה שיושבת מולכם בסניף – היא פקידת משכנתאות. מוכרת. היא נמדדת על כמה היא מכרה ובאיזה מרווח. "אותה פקידה – היא לא יועצת. היא מוכרת. היא צריכה למכור. היא נמדדת כמה היא קרעה אתכם."
יועץ משכנתאות עצמאי, לעומת זאת, עובד בשבילכם. הוא בונה מסלול, רץ בין בנקים, מתמקח על ריביות, ומלווה אתכם לאורך כל הבניה. צחי הציג את המספרים: על משכנתא של 800,000-מיליון שקל, הוא חוסך בקלות 150,000 שקל. עיקר החיסכון לא בריביות – אלא בבחירת מסלולים. טעות במסלול שווה 100,000-200,000 שקל. ריבית של 0.1 פחות או יותר? 5,000-10,000 שקל. זה כלום לעומת מסלול לא נכון.
סדר פעולות למשכנתא לבניה – ליסט
על בסיס מה שצחי אמר, הנה סדר הפעולות שאני ממליץ:
- הכינו תקציב מפורט עם 15% מרווח – במחשבון העלויות שלנו
- בדקו זכאות לפני הפנייה לבנק
- שבו עם יועץ משכנתאות – לא עם פקידת הבנק
- תפסו מסגרת כבר ברכישת הקרקע
- בקשו 10-15% יותר ממה שצריך
- דאגו שהשלב האחרון יהיה קטן (50,000 ש"ח ולא 200,000)
- השאירו כסף נזיל בכיס – תמיד
- אל תיקחו בלון
- אחרי טופס 4 – מחזרו עם יועץ
- כל שנתיים-שלוש – בדקו שוב
ואם אתם רוצים ליווי מקצועי לכל התהליך – המומחים שאנחנו ממליצים עליהם עברו סינון ובדיקה.
מה צחי עשה בעצמו – הסיפור האישי
צחי לא רק מייעץ – הוא גם בנה בעצמו. קרקע בנס ציונה, שכונה ישנה, ברחוב החלוץ. עבר הכנסת בעלות מהמינהל לטאבו, גילה שהביוב של השכנה עובר דרך האדמה שלו, היה צריך להרוס לה גינה שלמה, ורגע לפני ההיתר נחת עליו חיוב של 180,000 שקל – אגרת פיתוח, מדרכה, כביש, מים, ביוב והשבחה. כולם מספרים על סקר קרקע לפני הרכישה – אבל מעטים מספרים על ההפתעות הכספיות שמחכות לפני ההיתר. צריך להיות עם מזומנים.
שאלות ותשובות
כמה הון עצמי צריך למשכנתא לבניה עצמית?
איך הבנק משחרר כסף במשכנתא לבניה?
למה לא כדאי לקחת בלון למשכנתא בניה?
מתי הכי נכון לקחת משכנתא לבניה?
מה קורה אם הכסף נגמר באמצע הבניה?
האם יחידת דיור לא חוקית מונעת מחזור משכנתא?
כמה יועץ משכנתאות חוסך בבניה עצמית?
מה ההבדל בין ריבית קבועה לפריים?
בונים בית ומתכננים משכנתא?
במסלול הליווי שלנו אנחנו מנהלים לכם את כל התקציב – כולל סנכרון עם שלבי שחרור המשכנתא. בלי הפתעות, בלי חנק באמצע.
בשורה התחתונה – משכנתא לבניה זה לא משהו שעושים על אוטומט. זה דורש תכנון, ידע, ואנשי מקצוע שעובדים בשבילכם ולא בשביל הבנק. אם אתם בתחילת הדרך, תכינו תקציב מפורט, תשבו עם יועץ, תבקשו יותר ממה שצריך, ותשמרו כסף בצד. כי כמו שצחי אמר: "ידע זה כוח. ומשכנתא בעיניי זה ברכה – אבל מי שלא יודע לנהל אותה, היא תהיה אסון." ואם אתם מחפשים עוד מידע, כנסו לכללי הזהב לבניה ולהקהילה שלנו – שם תמצאו עוד בונים שעברו את זה.
משכנתא לבניה
בניה עצמית
הון עצמי
טופס 4
יועץ משכנתאות
ריבית קבועה
ריבית פריים
זכאות משכנתא
צחי גרוסמן
שלבי שחרור כסף
מחזור משכנתא
בונים בית

מתגורר בחדרה, נשוי באושר עם שלושה קטנטנים, מייסד מיזם “בונים בית” עבור קהילת הבונים והמשפצים . מהנדס אבטחת מידע בעברי ומומחה בניה בהווה. עזבתי את ההייטק לטובת קהל בונים והמשפצים כדי לעשות את העולם הזה טוב יותר, אמין יותר ומקצועי יותר. מנהל התוכן המקצועי בבונים בית ובערוץ היוטיוב הגדול בישראל.
בונים בית? אתם לא לבד
הצטרפו לקהילה של עשרות אלפי משפחות בונות ומשפצות: קבוצות WhatsApp אזוריות, המלצות על בעלי מקצוע ותשובות מאנשים שכבר עברו את זה.
עוד בשלב רכישת נכס
לכל המדריכים
מדרגות פנים וחוץ לבית – סוגים, עלויות ומה חשוב לדעת
מחפשים מדרגות לבית? תומר חן ריחאנה מסביר הכל — חומרים, מחירים, סוגי מדרגות וטיפים מהשטח. המדריך שיחסוך לכם טעויות יקרות
עיצוב פנים לבית – טיפים מהשטח ותיקון טעויות תכנוניות
עיצוב פנים לבית — טיפים מהשטח, טעויות תכנוניות נפוצות, מתי להכניס מעצב, ואיך לתכנן נכון מההתחלה. מדריך מעשי.
בחירת ברזים לבית – מתי לבחור, איך לבחור ו-5 טיפים חשובים
בחירת ברזים לבית — מתי לבחור, ברז קיר מול משטח, אינטרפוץ למקלחת, לחץ מים וטיפים מהשטח. מדריך עם מחירים.