תוכן העניינים12 סעיפים
- מה זה רצף ביטוחי?
- למה הפער הזה קיים רק בבנייה פרטית
- מתי עוברים מביטוח קבלנים לביטוח דירה?
- למה נופלים בין הכיסאות
- אפשר לעשות ביטוח דירה בלי טופס 4?
- המקרים המיוחדים: סולארי, מרתף ובנייה מתקדמת
- 24 חודשי התחזוקה — הזנב שאחרי הבנייה
- מי מחזיק את הפוליסה — גם בתפר, זה חייב להיות אתם
- הזנב הארוך — תביעה שמגיעה שלוש שנים אחרי שנכנסתם לגור
- מה עושים בפועל — צ'קליסט למעבר החלק
- בשורה התחתונה
- שאלות ותשובות
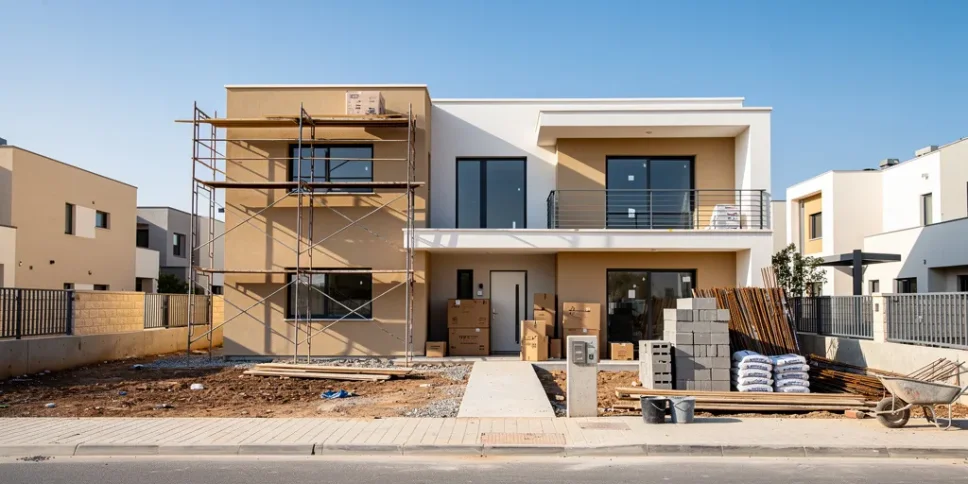
נכנסתם לבית שבועיים לפני פסח. הקרטונים עדיין באוטו, אבל אתם בפנים. רק שאיש הפרגולה עוד לא סיים, יש עוד כמה פינישים פה ושם, וטופס 4 עדיין לא ביד. ואז קורה נזק. אתם מרימים טלפון — ומגלים ששני הצדדים דוחים אתכם: ביטוח הקבלנים אומר "אתה כבר גר בבית, זה לא מכוסה", וביטוח הדירה אומר "אבל אתה עדיין בשלב בנייה". נפלתם בין הכיסאות.
התרחיש הזה קורה הרבה יותר ממה שנדמה לכם, והוא בדיוק מה שנקרא רצף ביטוחי — הכיסוי שסוגר את התפר המסוכן שבין סוף הבנייה לתחילת המגורים. זה הפרק שאף אחד לא חושב עליו בזמן שהוא בונה, ומגלה אותו בדיוק ברגע הכי לא נעים. רוב הבונים בכלל לא יודעים שהפער הזה קיים — עד שהם מרימים טלפון לחברת הביטוח אחרי אירוע, ושומעים את המילים שאף אחד לא רוצה לשמוע: "זה לא מכוסה".
בקצרה — מה יש פה:
- מה זה רצף ביטוחי ולמה הוא קריטי דווקא בבנייה פרטית
- למה בבנייה פרטית אין תאריך חד של "סיימתי" — וזה יוצר חור בכיסוי
- מתי בדיוק עוברים מביטוח קבלנים לביטוח דירה
- איך אפשר לקבל ביטוח דירה גם בלי טופס 4
- מקרים מיוחדים: פאנלים סולאריים, מרתף שנפתח אחרי הכניסה, בנייה מתקדמת
- 24 חודשי התחזוקה — הזנב הביטוחי שאחרי הבנייה
📌 מה חשוב לדעת
- התפר בין הבנייה למגורים: חפיפה של חודש, לפעמים חודשיים-שלושה
- ביטוח דירה בלי טופס 4: אפשרי לחברי בונים בית כרצף ביטוחי שבוטחו במסגרת פוליסת הקבלנים, כשהעיכוב ביורוקרטי ולא בטיחותי
- תחזוקה של ביטוח הקבלנים: נשארת בתוקף 24 חודשים אחרי סיום הבנייה
- נזק שמקורו בתקופת הבנייה: מכוסה גם עד שנתיים אחרי
מה זה רצף ביטוחי?
כשרוכשים דירה מקבלן יש טקס ברור: קיבלתם מפתח, טופס 4, וזהו — הבנייה הסתיימה, ומאותו רגע עושים ביטוח דירה. הכל חד וברור. בבנייה פרטית זה לא עובד ככה. אין דד-ליין, אין רגע אחד שבו נגמר. אתם מגיעים בהדרגה לשלב הגמר הסופי, ובשלב מסוים — בדרך כלל כי אתם מתים להיכנס לפני פסח או החגים — עוברים לגור, גם אם עוד לא הכל מוכן.
וזה בדיוק היכן שנוצר החור. רצף ביטוחי הוא הכיסוי שסוגר אותו — הוא נותן המשכיות ביטוחית בתפר, כך שלא תישארו רגע אחד בלי גב, גם אם אתם כבר ישנים בבית אבל הבנייה עוד לא נסגרה רשמית. אצל מי שמתמחה בבונים פרטיים זה חלק מהשירות, עם הסכמים ואישורים מיוחדים שמאפשרים לגשר על התקופה הזאת. בלי הרצף הזה אתם מסתמכים על כך ששום דבר לא יקרה בדיוק בחודשיים הרגישים האלה — וזה הימור שאין סיבה לקחת, כי הפתרון קיים והוא זול יחסית לסיכון שהוא מכסה.
למה הפער הזה קיים רק בבנייה פרטית
מי שקונה דירה מקבלן לא מכיר את הבעיה הזאת בכלל. יש תאריך, יש טופס 4, יש מסירת מפתח — ומאותו יום עוברים לביטוח דירה. אצלכם, הבונים הפרטיים, אין את הרגע החד הזה. אתם גוררים חודשים של פינישים אחרונים, נכנסים לגור באמצע, וממשיכים לסיים תוך כדי מגורים. התפר הזה הוא בדיוק המקום שבו הכיסוי מטשטש.
ויש עוד סיבה שהופכת את זה לקריטי: להשיג ביטוח חדש לבית שכבר היה בו נזק זה כמעט בלתי אפשרי. אם נפל אירוע בתפר ואתם לא הייתם מכוסים, גם הביטוח הבא שתנסו לעשות עלול להיתקל בקושי — כי חברות הביטוח נזהרות מנכס שכבר יש בו היסטוריה של נזק. לכן עדיף פעם אחת לסדר את הרצף מראש, מאשר לרדוף אחרי כיסוי בדיעבד, כשכבר מאוחר.
מתי עוברים מביטוח קבלנים לביטוח דירה?
התשובה נעוצה בשינוי הסיכון. כל עוד זה אתר בנייה — הסיכון הוא בנייתי (פועלים, מנופים, חפירות). ברגע שסיימתם את התהליך ועברתם להתגורר, הסיכון משתנה: עכשיו אנשים מסתובבים בתוך הבית, וזה כבר לא אתר בנייה. זה הרגע שבו הכיסוי צריך לעבור לביטוח דירה.
הבעיה: גם אם עשיתם ביטוח קבלנים לשנתיים, זה לא אומר שאתם מכוסים בכל תרחיש. ברגע שאתם גרים בבית, ביטוח הקבלנים עלול להגיד "זה כבר לא מכוסה", וביטוח הדירה יגיד "אבל אתה עדיין בונה". התשובה המעשית פשוטה: לתאם את המעבר מראש, ולא לגלות את הפער אחרי שקרה נזק. בפועל, זו שיחת טלפון אחת לגורם הביטוח שלכם עוד לפני שאתם אורזים את הקרטונים — כדי לוודא שהמעבר מכוסה מקצה לקצה, בלי חלון פתוח באמצע.
למה נופלים בין הכיסאות
התפר הזה הוא בדרך כלל חפיפה של חודש, לפעמים חודשיים-שלושה. בתקופה הזאת שתי הפוליסות מושכות לכיוונים הפוכים, וזה בדיוק המלכוד:
- ביטוח הדירה טוען שאתם עדיין בשלב בנייה — ולכן לא מכסה
- ביטוח הקבלנים טוען שכבר עברתם לגור — ולכן לא מכסה
בלי הסדר מסודר, שתי חברות הביטוח יכולות לדחות את אותה תביעה בדיוק. אתם משלמים על שתי פוליסות (או על אחת מהן) ובכל זאת נשארים חשופים. וזה לא תרחיש תיאורטי — זה בדיוק מה שקורה כשלא דואגים לרצף מראש, אלא רק ביום שבו כבר קרה הנזק.
⚠️ טעות שעולה כסף: נכנסתם לגור, אבל טופס 4 עוד לא ביד ולא סידרתם רצף ביטוחי. אם ייגרם נזק בתקופה הזאת — ייתכן ששתי חברות הביטוח ידחו את התביעה, ותממנו את הכל מהכיס.
רוצים לדעת אם הביטוח שלכם באמת מכסה את הפרויקט? השאירו פרטים ואהרל'ה, סוכן הביטוח שאנחנו עובדים איתו, יחזור אליכם — בואו נבדוק את זה ביחד.
אפשר לעשות ביטוח דירה בלי טופס 4?
כן — וזאת נקודה שהרבה בונים לא יודעים. הרבה בתים מגיעים לשלב שבו גרים בפועל אבל טופס 4 עוד לא הושלם, מסיבות ביורוקרטיות טהורות ולא בטיחותיות. גורם ביטוח שמתמחה בבונים פרטיים יודע לתת ביטוח דירה גם במצב הזה — בעיקר לחברי בונים בית שכבר בוטחו במסגרת פוליסת הקבלנים וממשיכים ברצף ביטוחי — אחרי שבודקים שהעיכוב באמת ביורוקרטי, ולא סימן לבעיה בטיחותית שמסכנת את הדיירים.
המפתח הוא להציג את המידע הנכון מראש. כשמסבירים לחברת הביטוח למה עדיין אין טופס 4, ומראים שהמבנה בטוח למגורים, אפשר לקבל כיסוי שסוגר את הפער. מה שאסור לעשות זה פשוט לעבור לגור ולהניח ש"יהיה בסדר" — כי שם בדיוק נפתח החור. השילוב של "כבר גרים בבית" ו"אין עדיין טופס 4" הוא הצירוף שחברות הביטוח הכי מתקשות איתו, ולכן דווקא אותו כדאי לסדר מראש ובכתב, לא בהנחה ובתקווה.
המקרים המיוחדים: סולארי, מרתף ובנייה מתקדמת
יש שלושה מצבים נפוצים שמסבכים את התפר עוד יותר, וכדאי לתת עליהם את הדעת מראש:
- פאנלים סולאריים על הגג — הרבה בתים מוסיפים מערכת סולארית, וצריך לוודא שהיא מקבלת ביטוי בפוליסה ולא נשארת מחוץ לכיסוי
- מרתף שנפתח אחרי הכניסה — הרבה בתים מקבלים טופס 4, עוברים לגור, ורק אחר כך פותחים את המרתף כמחסן. כל שינוי כזה צריך לקבל ביטוי מול חברת הביטוח
- בנייה מתקדמת — חברות הביטוח המסורתיות מעדיפות אבן, שפחות רגישה לאש. אבל יש פתרונות גם לבנייה המתקדמת ביותר, בתנאי שמציגים את המידע והאישורים הנכונים
המשותף לשלושתם: הם קורים אחרי שכולם כבר חושבים שהבנייה נגמרה — וזה בדיוק הרגע שבו קל לשכוח לעדכן את הביטוח. וכל אחד מהם משנה את פרופיל הסיכון של הבית: פאנל סולארי מוסיף מערכת חשמלית על הגג, מרתף שנפתח מוסיף שטח ותכולה, ובנייה מתקדמת נתפסת אצל חלק מהמבטחים כרגישה יותר. בלי עדכון, אתם עלולים לגלות בדיעבד שהתוספת החדשה בכלל לא נכללה בכיסוי.
24 חודשי התחזוקה — הזנב שאחרי הבנייה
נקודה שרוב הבונים לא מכירים בכלל: תקופת התחזוקה. מהרגע שסיימתם לבנות, ביטוח הקבלנים נשאר בתוקף עוד 24 חודשים לכיסויים מסוימים. למה זה כל כך חשוב? כי אם צריך עבודת תחזוקה או תיקון קטן — נניח שיפוץ של 20-30 אלף שקל על משהו שהקבלן לא עשה כמו שצריך — לך תשיג ביטוח נקודתי בשביל זה. הכיסוי של חבות מעבידים וצד שלישי נשאר בתוקף בתקופה הזאת, וזה נותן שקט לבצע תיקונים אחרי המעבר. זה חשוב במיוחד כי אחרי הכניסה אתם עדיין מביאים בעלי מקצוע — איש פרגולה, מישהו לפינישים אחרונים — וגם עליהם צריך שיהיה כיסוי חבות מעבידים.
ומה שעוד יותר חשוב ומהותי: אם מתגלה נזק שמקורו בתקופת הבנייה — הוא מכוסה גם שנתיים אחרי. תחשבו על סדק שהתחיל בזמן היציקה והתגלה רק כשכבר גרתם בבית שנה. זה יכול להיות נזק של מאות אלפים, וזה חלק מהכיסוי. זו בדיוק הסיבה שכדאי לשמור על הרצף ולא לזרוק את פוליסת הקבלנים לפח ברגע שהעברתם דירה.
מי מחזיק את הפוליסה — גם בתפר, זה חייב להיות אתם
נקודה שקל לפספס בלחץ של הכניסה לבית: הפוליסה חייבת להישאר על שמכם, גם בתקופת התפר. הכלל בעולם הביטוח פשוט — בעל המאה הוא בעל הדעה. מי שהפוליסה על שמו הוא זה שמקבל את כספי התביעה לידיים, והוא זה שמחליט מה לעשות איתם.
תחשבו על התרחיש: בתפר שבין הבנייה למגורים נגרם נזק גדול. אם הפוליסה על שמכם — הכסף מגיע אליכם, ואתם בוחרים איך לתקן ובמי להשתמש. אם היא הייתה על שם הקבלן שכבר מזמן סיים ויצא מהתמונה, אתם תלויים בו לחלוטין. לכן, גם אם הקבלן דאג לביטוח בזמן הבנייה, בתקופת התפר והתחזוקה אתם רוצים להיות בעלי הפוליסה — כי בעל המגרש הוא בסוף האחראי, וכדאי שהוא יהיה גם בעל השליטה.
הזנב הארוך — תביעה שמגיעה שלוש שנים אחרי שנכנסתם לגור
יש עוד סיבה עמוקה יותר לא לזלזל בכיסוי אחרי סיום הבנייה, והיא נקראת "הזנב הארוך" של הביטוח. בניגוד לביטוח רכב, שבו השנה נגמרת והכל מתאפס, בפרויקט בנייה האחריות יכולה לרדוף אחריכם שנים אחרי שכבר עברתם לגור.
הדוגמה הקלאסית היא שיבוב של ביטוח לאומי. נניח שבמהלך הבנייה פועל נפצע באתר שלכם ותבע את ביטוח לאומי — וביטוח לאומי שילם לו מיליון או מיליון וחצי שקל. ביטוח לאומי לא נשאר פראייר: בהמשך הוא יחפש מי היה בעל המגרש ומי אחראי לרשלנות, ויתבע אתכם להחזיר את הכסף — גם אם כבר עשיתם חנוכת בית וגרים בבית שלוש-ארבע שנים. פתאום נוחתת עליכם תביעה על סכום שכבר שולם.
וזה בדיוק העניין: אתם בעל המגרש והיזם, ומשפטית האחריות מלמעלה נשארת אצלכם. לכן הכיסוי צריך להמשיך לגבות אתכם הרבה אחרי שהמנוף עזב את השטח. מי שרואה בביטוח הקבלנים "משהו שנגמר ברגע שנכנסתי לבית" — עלול לגלות את הטעות הזאת בצורה מאוד יקרה, שנים קדימה.
מה עושים בפועל — צ'קליסט למעבר החלק
הבשורה הטובה: את הפער הזה קל לסגור, אם מטפלים בו מראש. הנה מה שכדאי לעשות כשאתם מתקרבים לשלב הכניסה:
- פנו לגורם הביטוח מוקדם — כחודש לפני שאתם מתכננים להיכנס לגור, לא ביום המעבר. ככל שמקדימים, קל יותר לתפור פתרון
- הציגו את המצב לאשורו — מה כבר גמור, מה עוד נותר, ומה הסטטוס של טופס 4. ככל שהמידע מדויק, כך הכיסוי מדויק
- אל תבטלו את פוליסת הקבלנים מוקדם מדי — היא נשארת רלוונטית לתחזוקה ולנזקים שמקורם בבנייה. ביטול מוקדם משאיר אתכם חשופים
- סדרו את החפיפה — ודאו שיש כיסוי רציף לאורך כל התפר, בלי יום אחד של חור
- עדכנו על כל תוספת — פאנלים סולאריים, מרתף שנפתח, מחסן. כל שינוי אחרי הכניסה צריך לקבל ביטוי בפוליסה
- אם קרה נזק — דווחו מיד, גם אם הוא נראה קטן. לא לחכות ולראות אם הוא מתפתח, ורק אז לדווח
הכלל פשוט: המעבר מביטוח קבלנים לביטוח דירה הוא לא משהו שקורה מעצמו. מי שמתכנן אותו מראש נכנס לבית בראש שקט; מי שמזניח אותו מגלה את הפער בדיוק כשקורה נזק — וזה הזמן הכי גרוע לגלות אותו.
בשורה התחתונה
רצף ביטוחי הוא לא פרט טכני קטן — הוא ההבדל בין להיות מכוסה לבין ליפול בין הכיסאות ברגע הכי לא נעים. בבנייה פרטית, שבה אין רגע חד של "סיימתי", התפר הזה כמעט תמיד קיים. תתאמו את המעבר מביטוח קבלנים לביטוח דירה מראש, במיוחד אם אתם נכנסים לגור לפני שהכל גמור וטופס 4 עוד לא ביד. עברתם תהליך ארוך ויקר של בנייה, השקעתם בכל פרט ובכל מטר של צנרת — אל תיתנו שדווקא החודש האחרון, בין המנוף לספה, יישאר לא מכוסה. השקט הזה שווה הרבה יותר ממה שהוא עולה.
רגע לפני שאתם עוברים לגור
רוב הבונים מגלים את הפער הזה רק אחרי שקרה נזק — כשכבר מאוחר. אם אתם רוצים להיכנס לבית בלי חור בכיסוי, עם ליווי שדואג לרצף הביטוחי ולמעבר החלק לביטוח דירה — כאן מתחילים בליווי. כי מי שנכנס לגור בלי רצף ביטוחי משחק על נזק של מאות אלפים בלי גב — ולפעמים על תביעה שנוחתת שנים אחרי, כשכבר שכחתם מהבנייה.
שאלות ותשובות
מה זה רצף ביטוחי?
רצף ביטוחי הוא כיסוי שסוגר את התפר שבין סיום הבנייה למגורים בפועל. בבנייה פרטית אין רגע חד שבו הבנייה נגמרת, ולכן נוצר חור שבו ביטוח הקבלנים כבר לא רלוונטי וביטוח הדירה עוד לא נכנס לתוקף. הרצף הביטוחי מבטיח שלא תישארו רגע אחד בלי כיסוי.
אפשר לעשות ביטוח דירה בלי טופס 4?
כן — בעיקר לחברי בונים בית שבוטחו במסגרת פוליסת הקבלנים וממשיכים ברצף ביטוחי, כאשר העיכוב בטופס 4 הוא ביורוקרטי ולא בטיחותי. גורם ביטוח שמתמחה בבונים פרטיים יכול לתת ביטוח דירה גם לפני שהתקבל טופס 4, אחרי שבודקים שהמבנה בטוח למגורים. חשוב להציג את המידע הנכון מראש ולא פשוט לעבור לגור ולהניח שהכל מכוסה.
כמה זמן נמשך התפר בין הבנייה למגורים?
בדרך כלל חפיפה של כחודש, ולפעמים חודשיים עד שלושה. זו התקופה שבה אתם כבר גרים בבית אבל הבנייה עדיין לא נסגרה רשמית ואין טופס 4. זה בדיוק החלון שבו חשוב שיהיה רצף ביטוחי.
מה קורה אם נגרם נזק אחרי שעברתי לגור אבל לפני טופס 4?
בלי רצף ביטוחי מסודר, שתי חברות הביטוח עלולות לדחות את התביעה: ביטוח הקבלנים יטען שכבר עברתם לגור, וביטוח הדירה יטען שאתם עדיין בבנייה. עם רצף ביטוחי, הפער הזה סגור והנזק מכוסה. לכן צריך לסדר את המעבר לפני שנכנסים, לא אחרי.
כמה זמן ביטוח הקבלנים ממשיך אחרי סיום הבנייה?
ביטוח הקבלנים נשאר בתוקף עוד 24 חודשים אחרי סיום הבנייה, לתקופת תחזוקה. בתקופה הזאת נשמר כיסוי חבות מעבידים וצד שלישי לעבודות תיקון, ובנוסף — נזק שמקורו בתקופת הבנייה מכוסה גם אם הוא מתגלה עד שנתיים אחרי.
תגיות: רצף ביטוחי, ביטוח קבלני, ביטוח דירה, טופס 4, בניית בית פרטי, תחזוקה מורחבת, ביטוח בנייה

תומר חן ריחאנה הוא המייסד והכותב הראשי של בונים בית. מומחה בנייה, הוא ייסד את קהילת בונים בית כדי להעניק ליווי, תמיכה ומשאבים לתהליכי בניית בתים פרטיים.
בונים בית? אתם לא לבד
הצטרפו לקהילה של עשרות אלפי משפחות בונות ומשפצות: קבוצות WhatsApp אזוריות, המלצות על בעלי מקצוע ותשובות מאנשים שכבר עברו את זה.
עוד בשלב רכישת נכס
לכל המדריכים
מדרגות פנים וחוץ לבית – סוגים, עלויות ומה חשוב לדעת
מחפשים מדרגות לבית? תומר חן ריחאנה מסביר הכל — חומרים, מחירים, סוגי מדרגות וטיפים מהשטח. המדריך שיחסוך לכם טעויות יקרות
עיצוב פנים לבית – טיפים מהשטח ותיקון טעויות תכנוניות
עיצוב פנים לבית — טיפים מהשטח, טעויות תכנוניות נפוצות, מתי להכניס מעצב, ואיך לתכנן נכון מההתחלה. מדריך מעשי.
בחירת ברזים לבית – מתי לבחור, איך לבחור ו-5 טיפים חשובים
בחירת ברזים לבית — מתי לבחור, ברז קיר מול משטח, אינטרפוץ למקלחת, לחץ מים וטיפים מהשטח. מדריך עם מחירים.